Domain bankvertrag.de kaufen?
Wir ziehen mit dem Projekt
bankvertrag.de um.
Sind Sie am Kauf der Domain
bankvertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankvertrag.de kaufen?
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **


Ähnliche Suchbegriffe für Liquiditätsgrad
Top-Angebote
Produkte zum Begriff Liquiditätsgrad:
-
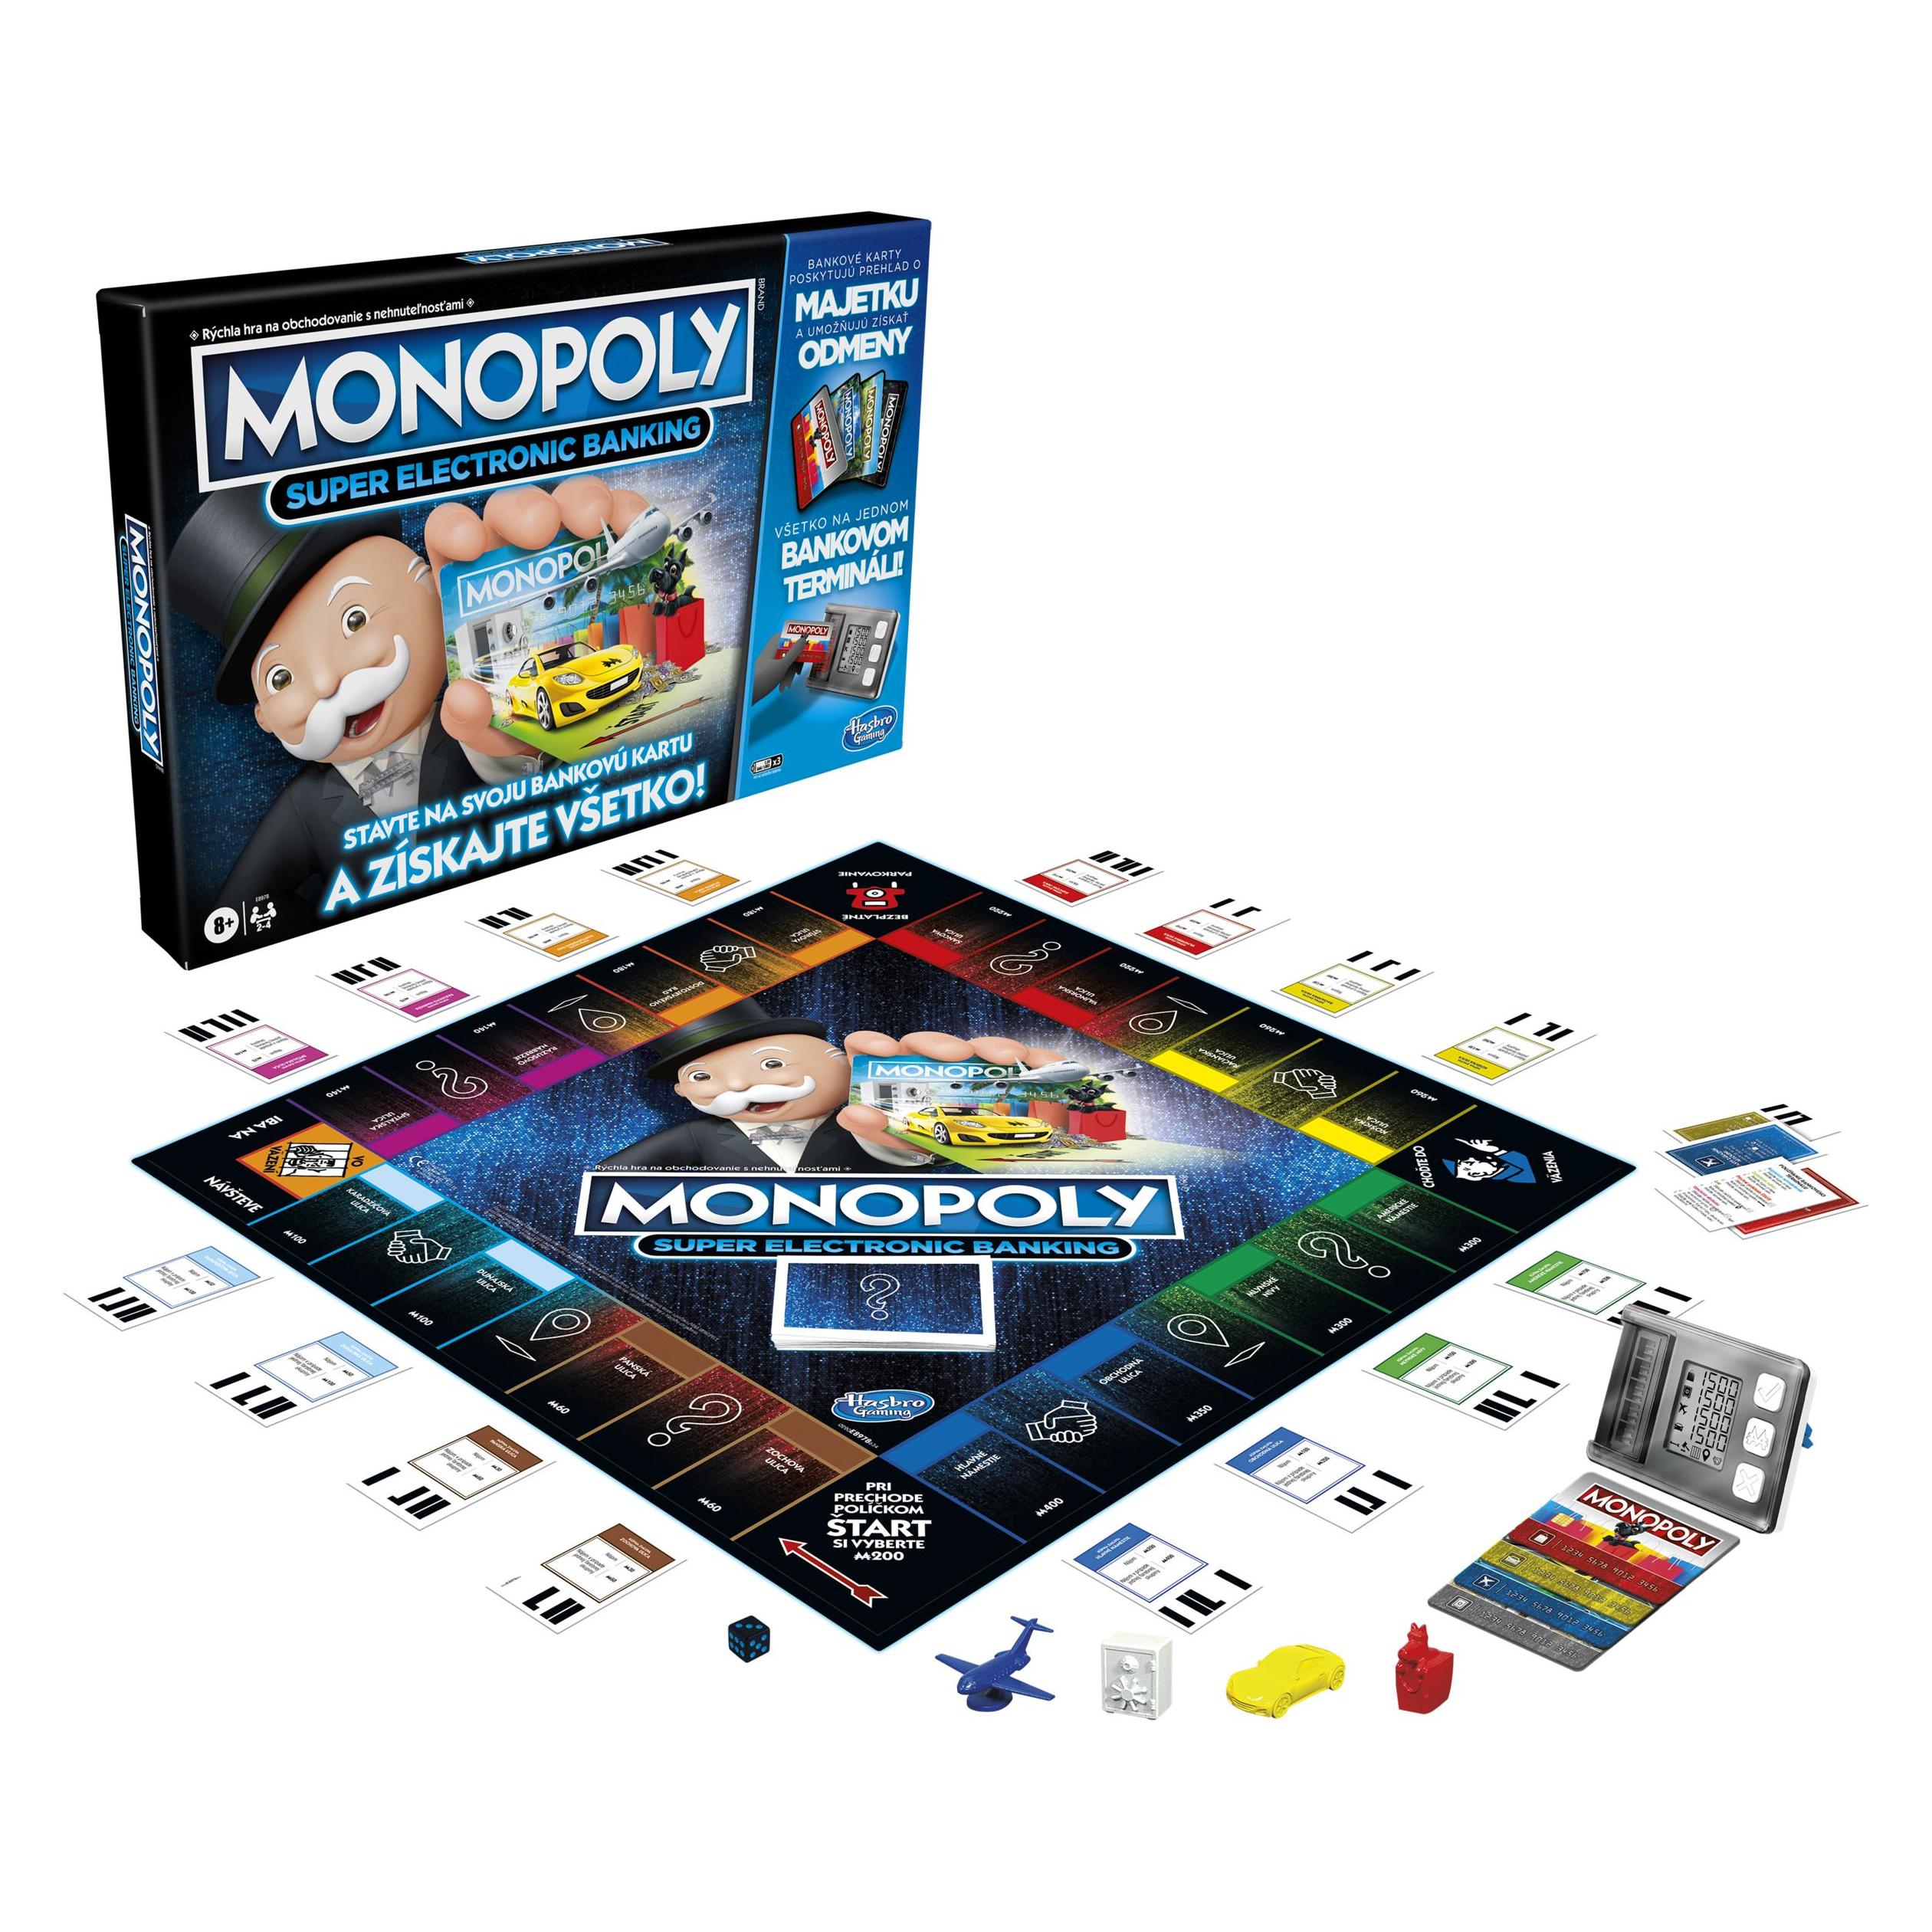
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Dermalogica Pro-Collagen Banking Serum 30 mlDer Schlüssel zur Erhaltung gesunder, strahlender Haut liegt darin, ihr natürliches Kollagen schon in jungen Jahren zu schützen und zu bewahren. Die Kollagenproduktion nimmt jedes Jahr ab. Faktoren wie Stress, ungesunde Ernährung, Umweltverschmutzung und UV-Strahlung können den Kollagenabbau beschleunigen. Das führt zu sichtbaren Zeichen der Hautalterung wie schlaffer Haut, Hyperpigmentierung, rauer Textur und feinen Linien. Das neue revolutionäre Pro Collagen Banking Serum setzt da an, wo keine Anti-Aging-Creme und Kollagen Supplements hinkommen: Es hilft, das Kollagen der Haut heute zu schützen und zu erhalten, damit Sie morgen mehr davon haben. Diese leistungsstarke Formel sorgt für eine elastischere, sichtbar prallere und strahlendere Haut und mindert das Auftreten künftiger feiner Linien und Fältchen. Benefits: Hilft, das Kollagen zu schützen und länger zu erhaltenHydratisiert, polstert auf und sorgt für ein strafferes AussehenHilft, das Erscheinungsbild von feinen Linien und69,62 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Dermalogica Pro-Collagen Banking Water Cream 50 mlPro-Collagen Banking Water Cream ist ein leichter, intensiv feuchtigkeitsspendender Moisturizer, der hilft, Kollagen und Elastin zu bewahren - für sichtbar glattere, prallere Haut. Die innovative Water-Burst-Technologie versorgt die Haut sofort mit tiefer, lang anhaltender Hydration und verleiht ein glattes, strahlendes „Glass-Skin“-Finish. Die Hautbarriere wird gestärkt, während Antioxidantien vor oxidativem Stress schützen, für mehr Elastizität und sichtbare Frische, jetzt und in Zukunft. Bekämpft oxidativen Stress, um Kollagen und Elastin zu erhaltenDie Water-Burst-Technologie spendet tiefgehende Feuchtigkeit und sorgt für pralle HautUnterstützt die Hautbarriere für sichtbare Spannkraft, jetzt und in Zukunft Anwendung: 1–2 Pumpstöße auf die Haut auftragen. Bei Verwendung nach einem Serum auf die noch feuchte Haut auftragen. Ein- bis zweimal täglich anwenden.66,40 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
-
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **

Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
Wie hoch sollte der Liquiditätsgrad 2 sein?
Der Liquiditätsgrad 2 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein höherer Wert deutet darauf hin, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten ohne Probleme zu begleichen. Ein niedrigerer Wert könnte hingegen auf Liquiditätsengpässe hinweisen und das Risiko von Zahlungsschwierigkeiten erhöhen. Es ist wichtig, den Liquiditätsgrad 2 regelmäßig zu überwachen und gegebenenfalls Maßnahmen zu ergreifen, um die Liquidität zu verbessern. **
Top-Angebote
Produkte zum Begriff Liquiditätsgrad:
-
Hasbro Monopoly BankingJede Spielfigur bei Monopoly Banking Cash-Back kommt mit einer dazugehörigen Bankkarte, mit der sich die Spieler einzigartige Bonus-Zahlungen holen können, wenn sie eine bestimmte Aktion ausführen Monopoly Banking Cash-Back wartet mit einem elektronischen Kartenleser mit Scan-Technologie auf. So lässt sich Monopoly schneller spielen als in der klassischen Variante Anstatt einen Bahnhof zu kaufen, können die Spieler bei dieser Monopoly Edition zu irgendeinem Grundstück auf dem Spielplan fliegen Landen Sie auf einem Tauschfeld? Dann dürfen Sie ein beliebiges Grundstück wählen und es sofort gegen ein Grundstück eines Mitspielers tauschen Bei Monopoly kommt die Familie zu einem fröhlichen Spieleabend zusammen und Monopoly Banking Cash-Back bietet sogar bargeldlosen Spaß. Hier können die Kids stolz ihre eigene Bankkarte präsentieren55,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App BankingDie App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die „Monopoly App Banking App heruntergeladen (zum kostenlosen Download – es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch „Monopoly Banking und andere Monopoly-Spiele mögen. Die Titel Hasbro und Monopoly sowie die dazugehörigen Logos, die Gestaltung des Spielplans, die vier Eckfelder, Name und Figur des Mr. Monopoly sowie alle Elemente des Spielplans und des Spielzubehörs sind eingetragene Marken von Hasbro, Inc. für das Monopoly-Gesellschaftsspiel inklusive Spielausstattung.29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,93 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
-
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **
-
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **
Ähnliche Suchbegriffe für Liquiditätsgrad
-
Dermalogica Pro-Collagen Banking Serum 30 mlDer Schlüssel zur Erhaltung gesunder, strahlender Haut liegt darin, ihr natürliches Kollagen schon in jungen Jahren zu schützen und zu bewahren. Die Kollagenproduktion nimmt jedes Jahr ab. Faktoren wie Stress, ungesunde Ernährung, Umweltverschmutzung und UV-Strahlung können den Kollagenabbau beschleunigen. Das führt zu sichtbaren Zeichen der Hautalterung wie schlaffer Haut, Hyperpigmentierung, rauer Textur und feinen Linien. Das neue revolutionäre Pro Collagen Banking Serum setzt da an, wo keine Anti-Aging-Creme und Kollagen Supplements hinkommen: Es hilft, das Kollagen der Haut heute zu schützen und zu erhalten, damit Sie morgen mehr davon haben. Diese leistungsstarke Formel sorgt für eine elastischere, sichtbar prallere und strahlendere Haut und mindert das Auftreten künftiger feiner Linien und Fältchen. Benefits: Hilft, das Kollagen zu schützen und länger zu erhaltenHydratisiert, polstert auf und sorgt für ein strafferes AussehenHilft, das Erscheinungsbild von feinen Linien und69,62 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Dermalogica Pro-Collagen Banking Water Cream 50 mlPro-Collagen Banking Water Cream ist ein leichter, intensiv feuchtigkeitsspendender Moisturizer, der hilft, Kollagen und Elastin zu bewahren - für sichtbar glattere, prallere Haut. Die innovative Water-Burst-Technologie versorgt die Haut sofort mit tiefer, lang anhaltender Hydration und verleiht ein glattes, strahlendes „Glass-Skin“-Finish. Die Hautbarriere wird gestärkt, während Antioxidantien vor oxidativem Stress schützen, für mehr Elastizität und sichtbare Frische, jetzt und in Zukunft. Bekämpft oxidativen Stress, um Kollagen und Elastin zu erhaltenDie Water-Burst-Technologie spendet tiefgehende Feuchtigkeit und sorgt für pralle HautUnterstützt die Hautbarriere für sichtbare Spannkraft, jetzt und in Zukunft Anwendung: 1–2 Pumpstöße auf die Haut auftragen. Bei Verwendung nach einem Serum auf die noch feuchte Haut auftragen. Ein- bis zweimal täglich anwenden.66,40 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
-
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **
-
Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
-
Wie hoch sollte der Liquiditätsgrad 2 sein?
Der Liquiditätsgrad 2 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein höherer Wert deutet darauf hin, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten ohne Probleme zu begleichen. Ein niedrigerer Wert könnte hingegen auf Liquiditätsengpässe hinweisen und das Risiko von Zahlungsschwierigkeiten erhöhen. Es ist wichtig, den Liquiditätsgrad 2 regelmäßig zu überwachen und gegebenenfalls Maßnahmen zu ergreifen, um die Liquidität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.